اگر یک ایرانی خارج از کشور بخواهد برای پدر، مادر، همسر، فرزند یا سایر اعضای خانواده خود در ایران پول بفرستد، مسئله فقط پیدا کردن یک دکمه برای انتقال پول نیست.
در عمل، فرستنده با مجموعهای از محدودیتهای بانکی، تحریمها، احراز هویت، نرخ تبدیل ارز، اختلاف نرخ خرید و فروش، کارمزد شبکه پرداخت، هزینه واسطه، زمان تسویه و ریسک برگشت یا توقف تراکنش روبهرو است.
به همین دلیل سؤال واقعی فقط این نیست که «کدام سرویس کارمزد کمتری میگیرد؟».
سؤال دقیقتر این است که «در پایان، برای اینکه گیرنده در ایران دقیقاً مبلغ مشخصی تومان دریافت کند، من در کشور مبدأ چند دلار یا یورو پرداخت میکنم؟».
همین تفاوت میان کارمزد اسمی و هزینه واقعی، یکی از مهمترین نکات در تحلیل خدمات حواله ارزی به ایران است.
در بسیاری از مدلهای انتقال پول، ممکن است یک شرکت روی صفحه قیمتگذاری خود عبارتهایی مانند کارمزد صفر، انتقال ارزان یا هزینه کم را نمایش دهد، اما بخش مهمی از درآمد آن از نرخ تبدیل ارز تأمین شود.
در این حالت، مشتری ممکن است از نظر ظاهری هیچ کارمزد جداگانهای پرداخت نکند، اما در نرخ نهایی دلار به تومان یا یورو به تومان مبلغ بیشتری از ارزش واقعی بازار از دست بدهد.
بنابراین برای پاسخ حرفهای به عبارت «کمکارمزدترین روش ارسال پول به ایران»، باید تمام هزینهها را در یک مدل واحد دید.
این مقاله دقیقاً همین کار را انجام میدهد.
مسئله اصلی انتقال پول به ایران چیست؟
ارسال پول به ایران با انتقال پول میان دو کشور عادی که هر دو در شبکه بانکی بینالمللی فعال هستند تفاوت بنیادی دارد.
در مسیرهای استاندارد بینالمللی، بانک مبدأ میتواند از بانک واسطه استفاده کند، پیام پرداخت از طریق زیرساختهای بانکی ارسال شود و بانک مقصد نیز تسویه را انجام دهد.
برای ایران، بهدلیل تحریمها، محدودیتهای بانکی، وضعیت ویژه برخی بانکها و الزامات مقابله با پولشویی و تأمین مالی تروریسم، بسیاری از مسیرهای رایج بینالمللی یا اصلاً قابل استفاده نیستند یا به شرایط و مجوزهای بسیار خاص وابستهاند.
FATF در آخرین بیانیه عمومی مورخ ۱۹ ژوئن ۲۰۲۶ همچنان ایران را در گروه حوزههای پرریسک قرار داده و بر اقدامات مقابلهای و دقت مضاعف مالی تأکید کرده است.
برای همین، در تحلیل ارسال پول به ایران نمیتوان تنها به یک عدد کارمزد نگاه کرد.
ریسک توقف، نیاز به مدارک اضافی، هزینه تبدیل، احتمال برگشت، زمان پردازش و ساختار حقوقی سرویس نیز باید در نظر گرفته شود.
چرا پیدا کردن ارزانترین روش ارسال پول ساده نیست؟
فرض کنید شخصی در آمریکا میخواهد یک میلیون تومان برای خانواده خود ارسال کند.
روش اول ممکن است بگوید کارمزد انتقال پنج دلار است.
روش دوم ممکن است بگوید کارمزد انتقال صفر دلار است.
در نگاه اول روش دوم ارزانتر است.
اما اگر روش اول برای هر دلار مثلاً نرخ تبدیل مشخصی بدهد و روش دوم نرخ ضعیفتری اعمال کند، نتیجه میتواند کاملاً برعکس شود.
این همان جایی است که مفهوم اسپرد اهمیت پیدا میکند.
کارمزد اسمی چیست؟
کارمزد اسمی همان عددی است که شرکت بهعنوان هزینه مستقیم انتقال از مشتری دریافت میکند.
برای مثال اگر مبلغ انتقال هزار دلار باشد و سرویس پنج دلار هزینه ثابت دریافت کند، کارمزد اسمی پنج دلار است.
نسبت این کارمزد به اصل پول برابر با نیم درصد است.
فرمول محاسبه درصد کارمزد اسمی
Nominal Fee % = (F ÷ A) × 100
($5 ÷ $1,000) × 100 = 0.5%
F کارمزد مستقیم و A مبلغ کل انتقال است؛ هر دو باید با یک واحد پول سنجیده شوند.
اما این عدد هنوز هزینه واقعی انتقال را نشان نمیدهد.
کارمزد واقعی چیست؟
کارمزد واقعی یا Real Cost باید تمام اختلافهایی را که باعث میشوند گیرنده کمتر از ارزش اقتصادی مورد انتظار دریافت کند، در خود جای دهد.
برای یک مقایسه دقیق، همه اجزا را با یک واحد پول (مثلاً دلار) مینویسیم:
فرمول هزینه واقعی حواله (به دلار)
Real Cost = F + (A × s) + N + O
$5 + ($1,000 × 2%) + $1 + $0 = $26
F کارمزد مستقیم، A مبلغ انتقال، s اسپرد نرخ تبدیل بهصورت درصد، N کارمزد شبکه و O سایر کسورات مثل بانکهای واسطه است.
البته برخی از این هزینهها مستقیماً بهصورت پول از حساب مشتری کم نمیشوند.
مثلاً اگر شما ۱۰۰۰ دلار داشته باشید و یک سرویس دلار شما را با نرخی دو درصد ضعیفتر از نرخ مرجع تبدیل کند، این دو درصد (یعنی ۲۰ دلار) عملاً هزینه انتقال شما محسوب میشود.
به همین دلیل است که عبارت «کارمزد صفر» بهتنهایی اطلاعات کافی برای تصمیمگیری ایجاد نمیکند.
اسپرد (Spread) چگونه هزینه انتقال شما را بالا میبرد؟
اسپرد عبارت است از اختلاف میان نرخ خرید و فروش یا اختلاف میان نرخ مرجع و نرخی که یک سرویس واقعاً برای مشتری اعمال میکند.
برای نمونه فرض کنیم ارزش مبنای بازار برای یک دلار برابر با ۱۰۰ واحد فرضی باشد.
اگر یک سرویس همان یک دلار را با نرخ ۹۴ واحد محاسبه کند، اختلاف نرخ شش واحد است.
یعنی حتی اگر سرویس هیچ کارمزد جداگانهای اعلام نکند، شش درصد ارزش مبادله در نرخ تبدیل از بین رفته است.
اگر مبلغ ۱۰۰۰ دلار باشد، هزینه اقتصادی این اختلاف برابر با ۶٪ از ۱۰۰۰ دلار، یعنی ۶۰ دلار خواهد بود.
این مثال یک سناریوی محاسباتی است و به معنی این نیست که همه صرافیها یا تمام سرویسهای حواله دقیقاً شش درصد اسپرد دارند.
در بازار واقعی، اسپرد به کشور، نقدشوندگی، حجم انتقال، نوع ارز، زمان، شرایط بازار و سیاست قیمتگذاری سرویس بستگی دارد.
یک مثال عددی مهم: مقایسه کارمزد اسمی با اسپرد پنهان
فرض کنید قصد دارید معادل ۱۰۰۰ دلار ارزش به ایران بفرستید.
سرویس A کارمزد مستقیم ۱۰ دلار دریافت میکند.
سرویس B کارمزد مستقیم صفر دلار دریافت میکند.
اما سرویس A نرخ تبدیل نزدیکتری به نرخ مرجع ارائه میدهد و سرویس B نرخ ضعیفتری دارد.
اگر نرخ سرویس B پنج درصد ضعیفتر باشد، هزینه پنهان آن ۵٪ از ۱۰۰۰ دلار، یعنی ۵۰ دلار است.
در این حالت کارمزد صفر دلاری B به هیچ عنوان به معنای انتقال ارزانتر نیست؛ سرویس A با ۱۰ دلار کارمزد اسمی، ۴۰ دلار ارزانتر تمام میشود.
از دید مصرفکننده، عدد مهم این است که برای رسیدن به همان مبلغ مقصد چه مقدار پرداخت شده است.
هزینههای بانکی واسطه چگونه محاسبه میشوند؟
در انتقالهای بانکی سنتی بینالمللی، ممکن است چند مؤسسه مالی در مسیر دخالت داشته باشند.
این ساختار میتواند شامل بانک مبدأ، بانک واسطه، بانک کارگزار، بانک مقصد و ارائهدهنده خدمات پرداخت باشد.
هر حلقه در چنین زنجیرهای میتواند قواعد کارمزدی یا کنترلهای عملیاتی خاص خود را داشته باشد.
در برخی مسیرهای بینالمللی، هزینه بانکهای واسطه از قبل دقیقاً توسط مشتری قابل پیشبینی نیست.
حتی در شرایطی که سرویس انتقال قیمت مشخصی را اعلام کند، شرایط بانک مقصد یا کارگزار میتواند بر هزینه نهایی اثر بگذارد.
Western Union نیز در شرایط خود تصریح میکند که بسته به کشور، روش پرداخت، روش دریافت، بانک یا ارائهدهنده حساب و شرایط قانونی ممکن است هزینهها و محدودیتهای متفاوتی وجود داشته باشد.
چرا ریسک حقوقی و بانکی بخشی از هزینه واقعی حواله است؟
وقتی یک مسیر انتقال پول از کشوری مانند آمریکا، بریتانیا، استرالیا یا یک کشور اروپایی به ایران بررسی میشود، صرفاً سرعت و کارمزد مطرح نیست.
باید دید آیا تراکنش موردنظر در چارچوب قوانین کشور مبدأ، مقررات تحریمی و سیاستهای مؤسسه مالی مجاز است یا نه.
در آمریکا، OFAC برای برخی فعالیتها و انتقالهای شخصی غیرتجاری به یا از ایران مجوزها و چارچوبهای مشخصی دارد.
OFAC در توضیحات رسمی خود بیان میکند که برخی حوالههای شخصی غیرتجاری میتوانند تحت شرایط مشخص مجاز باشند و پردازش آنها نیز باید مطابق الزامات تعیینشده انجام شود.
این نکته بسیار مهم است، زیرا جمله «هر انتقال پول به ایران غیرقانونی است» دقیق نیست.
در همان حال، جمله «هر انتقالی با هر واسطهای کاملاً مجاز است» نیز دقیق نیست.
قانونی بودن یک تراکنش به نوع تراکنش، اشخاص درگیر، مسیر پرداخت، بانکها، کشور، منبع وجوه و تحریمهای قابلاعمال بستگی دارد.
FATF و وضعیت پرریسک ایران در تعاملات مالی بینالمللی
FATF در ۱۹ ژوئن ۲۰۲۶ اعلام کرده است که ایران همچنان در فهرست حوزههای پرریسک قرار دارد.
در این بیانیه FATF بر اعمال اقدامات مقابلهای و مدیریت ریسکهای ناشی از پولشویی، تأمین مالی تروریسم و تأمین مالی اشاعه تأکید کرده است.
همچنین FATF تصریح کرده است که در اجرای اقدامات مقابلهای باید جریانهای مربوط به برخی فعالیتهای بشردوستانه و حوالههای شخصی با رویکرد مبتنی بر ریسک مدیریت شوند.
در نتیجه، هر مقاله حرفهای درباره انتقال پول به ایران باید میان «تحریم کلی کشور» و «قابلیت قانونی یک تراکنش مشخص» تفاوت بگذارد.
آیا بانک خارجی میتواند تراکنشهای حواله را بررسی کند؟
بله.
هیچ روش انتقال قانونی و مسئولانهای نباید به مشتری وعده بدهد که بانک یا صرافی مبدأ «هرگز متوجه تراکنش نمیشود» یا «هیچ هشداری دریافت نمیکند».
مؤسسات مالی در بسیاری از حوزههای قضایی سیستمهای مانیتورینگ تراکنش، احراز هویت مشتری و کنترل تحریمی دارند.
برای نمونه، دولت استرالیا در یادداشت رسمی ۳ مارس ۲۰۲۶ درباره ورود وجوه مرتبط با ایران هشدار داده و برای بانکها، حوالهدهندگان و ارائهدهندگان خدمات دارایی مجازی شاخصهای ریسک مرتبط با منشأ وجوه، واسطهها و ساختار تراکنشها را تشریح کرده است.
پس انتقال با رمزارز نباید بهعنوان ابزاری برای پنهانکردن فعالیت مالی از بانک معرفی شود.
مقایسه درست این است که هر مسیر چه دادههایی را در چه نقطهای تولید میکند و چه قوانین و کنترلهایی بر آن حاکم هستند.
روش اول: صرافیهای سنتی ایرانی در خارج از کشور
یکی از قدیمیترین روشهای ارسال پول به ایران استفاده از صرافی یا واسطه حواله است.
این روش هنوز در بسیاری از جوامع مهاجر ایرانی استفاده میشود، زیرا مشتری لازم نیست خودش وارد سیستم پیچیده بانکی ایران یا بلاکچین شود.
نقطه قوت اصلی آن سادگی تجربه کاربر است.
مشتری پول را در کشور مبدأ پرداخت میکند.
واسطه معادل ریالی آن را در ایران به حساب گیرنده واریز میکند.
با این حال، ساختار قیمتگذاری همه صرافیها یکسان نیست.
ممکن است یک صرافی کارمزد جداگانه دریافت کند.
ممکن است صرافی کارمزد مستقیم را پایین نگه دارد ولی اسپرد بالاتری در نرخ تبدیل اعمال کند.
ممکن است هر دو هزینه وجود داشته باشد.
بنابراین برای مقایسه باید نرخ پرداخت واقعی و مبلغ دریافتی واقعی را کنار هم قرار داد.
چه زمانی صرافی میتواند گزینه مناسبی باشد
اگر صرافی دارای ساختار شفاف، فرایند هویتی مناسب، رسید معتبر، نرخ اعلامشده قبل از تأیید و سابقه قابل بررسی باشد، استفاده از آن میتواند برای برخی کاربران منطقی باشد.
مزیت دیگر، عدم نیاز گیرنده به استفاده مستقیم از رمزارز است.
برای یک خانواده سالمند در ایران، این موضوع اهمیت زیادی دارد.
مشکل اصلی صرافی
مشکل اصلی این نیست که «صرافی بد است».
مشکل این است که مشتری باید بداند درآمد سرویس از کجا ایجاد میشود.
اگر نرخ تبدیل بهاندازه کافی شفاف نباشد، مقایسه کارمزد دشوار خواهد شد.
همچنین مشتری باید وضعیت مجوز، هویت اپراتور، رسید پرداخت، سیاست بازپرداخت و نحوه رسیدگی به اختلاف را بررسی کند.
روش دوم: انتقال بانکی و سوئیفت (SWIFT)
SWIFT خود بانک یا سیستم تسویه پول نیست.
SWIFT یک شبکه پیامرسانی مالی است که مؤسسات برای تبادل پیامهای استاندارد پرداخت و اطلاعات مالی از آن استفاده میکنند.
اما محدودیتهای تحریمی میتوانند دسترسی مؤسسات مالی مشخص به این شبکه را تحت تأثیر قرار دهند.
SWIFT در توضیحات رسمی خود درباره ایران اعلام کرده است که در سال ۲۰۱۲ بهدنبال مقررات اتحادیه اروپا، برخی مؤسسات مالی ایرانی مشمول تحریم از شبکه جدا شدند و در سال ۲۰۱۸ نیز برخی بانکهای ایرانی دسترسی خود را از دست دادند.
بنابراین استفاده از SWIFT برای ارسال پول شخصی به حساب بانکی معمولی در ایران را نمیتوان مانند یک حواله عادی آمریکا به اروپا یا اروپا به آسیا تصور کرد.
مسیر بانکی میتواند به کنترلهای شدید تحریمی، رد پرداخت یا برگشت وجوه منجر شود.
در برخی موارد اصلاً بانک مبدأ حاضر به اجرای دستور پرداخت نیست.
در موارد دیگر، بانک واسطه ممکن است تراکنش را بررسی کند.
آیا ارسال پول با SWIFT به ایران همیشه غیرممکن است؟
خیر.
استفاده از عبارت «SWIFT برای ایران در تمام حالات مطلقاً غیرممکن است» دقیق نیست.
درستتر این است که بگوییم مسیرهای مستقیم بانکی با ایران بسیار محدود، وابسته به مقررات و برای بسیاری از افراد و بانکها عملیاتی نیستند.
شرایط میتواند بسته به بانکهای دخیل، مجوزها، اشخاص ذینفع و نوع تراکنش متفاوت باشد.
روش سوم: سرویسهای جهانی فینتک مانند وایز (Wise)
برخلاف تصور رایج، برندهای بزرگ پرداخت الزاماً به این معنی نیستند که مقصد ایران را پشتیبانی میکنند.
Wise در صفحه رسمی کشورهای تحت پوشش خود، ایران را در فهرست مناطقی قرار داده است که خدمات آن را پشتیبانی نمیکند.
Wise همچنین هشدار میدهد که استفاده از سرویس از مناطق پشتیبانینشده میتواند موجب محدود شدن حساب، لغو یا بازپرداخت انتقال و درخواست اطلاعات اضافی شود.
بنابراین Wise را نمیتوان بهعنوان روش مستقیم عمومی برای انتقال وجه به حساب بانکی ایران معرفی کرد.
Wise سرویس خرید و فروش رمزارز هم ارائه نمیدهد. اگر فقط حساب Wise دارید، برای پرداخت سفارش در سوغات شاپ باید از یک صرافی یا کیفپول معتبر رمزارز در کشور خودتان استفاده کنید؛ فهرست کیفپولها و راهنمای هرکدام را در بخش پرداخت با کدام کیفپول یا اپلیکیشن ببینید.
آیا پیپال (PayPal) برای ارسال پول به ایران کار میکند؟
پاسخ کوتاه این است: پیپال مستقیماً به ایران پول نمیفرستد، اما میتواند ابزار پرداخت شما در سوغات شاپ باشد.
پیپال شبکه جهانی بزرگی دارد، اما پشتیبانی جهانی آن به معنی دسترسی یکسان همه کشورها به تمام خدمات نیست؛ ایران در فهرست رسمی بازارهای تحت پوشش پیپال قرار ندارد.
در نتیجه ساختن حساب در کشور دیگر با اطلاعات نادرست و تلاش برای استفاده از آن برای ارتباط مستقیم با ایران، راهکار امنی نیست. بسیاری از سرویسهای مالی در صورت مشاهده ناسازگاری میان اطلاعات مشتری، کشور محل اقامت، IP، مدارک یا الگوی تراکنش میتوانند بررسی یا محدودیت اعمال کنند.
اما راه درست چیست؟ در سوغات شاپ لازم نیست پول را از پیپال «به ایران» بفرستید. شما داخل اپلیکیشن پیپال، ارز دیجیتال PYUSD (یا بیتکوین) میخرید و آن را به کیفپول سوغات شاپ میفرستید؛ ما معادل تومانی را به کارت شتاب گیرنده در ایران واریز میکنیم. آموزش گامبهگام هر دو روش را بخوانید:
- پرداخت با پیپال و PYUSD روی شبکه سولانا (بهترین گزینه برای دارندگان پیپال آمریکا)
- پرداخت با پیپال از طریق بیتکوین
ارسال ارز دیجیتال از پیپال به کیفپولهای خارجی برای حسابهای پیپال ایالات متحده فعال است. اگر ساکن کشور دیگری هستید، تتر (USDT) روی شبکه سولانا یا یکی از روشهای موجود در فهرست کیفپولها گزینه مناسبتری است. قبل از هر پرداخت، شرایط استفاده از سرویس مالی خودتان و قوانین کشور محل اقامتتان را هم بررسی کنید.
PYUSD چیست و چرا سوغات شاپ از آن پشتیبانی میکند؟
PYUSD (پیپال یواسدی) استیبلکوین دلاری پیپال است؛ ارز دیجیتالی که ارزش آن همیشه برابر ۱ دلار آمریکا در نظر گرفته میشود و برخلاف بیتکوین در فاصله بین صدور فاکتور تا پرداخت نوسان قیمتی ندارد.
سوغات شاپ PYUSD را بهعنوان یکی از روشهای رسمی پرداخت پشتیبانی میکند، کنار USDT و SOL. در فاکتور ما نرخ PYUSD ثابت و برابر ۱ دلار است؛ یعنی مبلغ فاکتور به دلار همان تعداد PYUSD میشود.
مزیت اصلی آن برای مشتریان پیپال این است که بدون نصب کیفپول یا ساخت حساب در صرافی، همانجا داخل اپلیکیشن پیپال آن را میخرند و روی شبکه سولانا با کارمزد ناچیز میفرستند.
نکته مهم: USDT و PYUSD را فقط روی شبکه سولانا (Solana / SPL) به آدرس سوغات شاپ بفرستید. ارسال روی شبکههای دیگر مثل TRC20 یا ERC20 میتواند باعث از دست رفتن وجه شود. اگر پیپال هنگام تایید ارسال کارمزد شبکه نشان داد، کمی بیشتر بخرید تا مبلغی که به مقصد میرسد کمتر از فاکتور نباشد. راهنمای کامل: پرداخت با پیپال و PYUSD.
آیا روولوت (Revolut) انتقال مستقیم به ایران دارد؟
Revolut در فهرست رسمی انتقالهای پشتیبانینشده خود، ایران را در میان کشورها و مناطق غیرقابلپشتیبانی برای انتقال بینالمللی قرار داده است.
در نتیجه، داشتن حساب Revolut در اروپا، بریتانیا یا استرالیا به خودی خود به معنی امکان ارسال پول مستقیم به حساب بانکی ایران نیست.
با این حال، اگر Revolut دارید، میتوانید از بخش رمزارز آن (بسته به کشور و نوع حساب) برای پرداخت سفارش سوغات شاپ با تتر، سولانا یا بیتکوین استفاده کنید و گیرنده در ایران تومان دریافت کند. مراحل دقیق را در راهنمای پرداخت با روولوت ببینید.
کش اپ (Cash App) و ریسکهای مسدودی حساب
Cash App در شرایط استفاده خود تصریح میکند که برخی فعالیتهای مرتبط با حوزههای تحریمی از جمله ایران میتوانند مشمول محدودیت باشند.
این شرایط همچنین درباره امکان خاتمه حساب و نگهداری وجوه در صورت تخلف از محدودیتهای مرتبط هشدار میدهد.
پس استفاده از سرویس آمریکایی برای ارسال مستقیم پول به ایران چیزی نیست که بتوان صرفاً به دلیل داشتن گزینه ارسال پول در اپلیکیشن آن را مجاز فرض کرد.
اگر با وجود این، از Cash App برای خرید بیتکوین استفاده میکنید، مراحل پرداخت سفارش سوغات شاپ (آنچین و لایتنینگ) در راهنمای پرداخت با کش اپ توضیح داده شده است. پیش از هر پرداخت، شرایط سرویس و قوانین کشور خودتان را بررسی کنید.
وسترن یونیون (Western Union) و محدودیتهای مقصد ایران
Western Union نیز مانند هر سرویس انتقال پول جهانی، خدمات خود را بر اساس کشور، مقصد، روش دریافت، الزامات قانونی و محدودیتهای تحریمی مدیریت میکند.
شرایط رسمی Western Union تصریح میکند که دسترسی خدمات با توجه به کشور و حوزه قضایی متفاوت است و در برخی شرایط، ارسال یا دریافت مستقیم و غیرمستقیم از یا به ایران مجاز نیست.
بنابراین کاربران ایرانی خارج از کشور نمیتوانند صرفاً با مشاهده نام Western Union تصور کنند که مسیر مستقیم به حساب شتاب در ایران برقرار است.
برای پرداخت به سوغات شاپ نیازی به سرویسهایی مثل Western Union نیست؛ کافی است مبلغ فاکتور را با ارز دیجیتال بپردازید. راهنمای ارز دیجیتال را ببینید.
روش چهارم: حمل فیزیکی پول نقد توسط مسافر
روش دیگر، سپردن وجه نقد به مسافر یا انتقال پول توسط فردی است که به ایران سفر میکند.
این روش از نظر فنی ساده به نظر میرسد.
اما چند ریسک بزرگ دارد.
اول، پول فیزیکی است و امکان سرقت یا مفقودی وجود دارد.
دوم، سقفها و الزامات اظهار گمرکی و قوانین خروج و ورود وجه نقد میتوانند بسته به کشور مبدأ، کشور مقصد و مبلغ متفاوت باشند.
سوم، شما برای انتقال پول به حضور یک فرد دیگر وابسته میشوید.
چهارم، مستندسازی این مسیر برای اهداف حسابداری یا اثبات منشأ وجوه میتواند دشوارتر باشد.
در قوانین آمریکا نیز OFAC برای برخی حوالههای شخصی و غیرتجاری امکان حمل دستی در شرایط مشخص را توضیح داده، اما این به معنی آن نیست که هر مقدار پول را میتوان بدون توجه به قوانین گمرکی و مقررات مالی جابهجا کرد.
روش پنجم: خرید و فروش مستقیم رمزارز توسط خانواده در ایران
یکی از راهکارهای رایج این است که فرد خارج از ایران رمزارز خریداری کند و آن را به خانواده در ایران بفرستد.
در این مدل، گیرنده باید خودش با کیف پول دیجیتال، صرافی رمزارزی، شبکه، آدرس و تبدیل دارایی دیجیتال به ریال کار کند.
برای یک کاربر حرفهای، این ممکن است ساده باشد.
برای یک پدر یا مادر سالمند، ممکن است فوقالعاده پیچیده شود.
خطای انتخاب شبکه میتواند به از دست رفتن دارایی منجر شود.
خطای کپی آدرس نیز میتواند مشکلساز باشد.
علاوه بر آن، گیرنده باید بداند چگونه دارایی را به ریال تبدیل کند.
همچنین محدودیتهای احراز هویت و سیاستهای داخلی پلتفرمهای رمزارزی باید بررسی شود.
ریسک نوسان قیمت در ارسال مستقیم کریپتو
فرض کنید فرستنده ۱۰۰۰ تتر ارسال میکند.
اگر دارایی USDT باشد، هدف اصلی کاهش نوسان نسبت به رمزارزهایی مانند بیتکوین است.
اما ریسک عملیاتی حذف نمیشود.
زمان رسیدن، شبکه انتخابی، کارمزد صرافی مبدأ، کارمزد برداشت، کارمزد شبکه و نحوه تسویه محلی همچنان مطرح هستند.
اگر بهجای USDT بیتکوین فرستاده شود، کارمزد شبکه بیتکوین نیز ثابت نیست.
Bitcoin.org توضیح میدهد که کارمزد بیتکوین در طول زمان و بر اساس تقاضا برای فضای بلاک تغییر میکند و به اندازه تراکنش و شرایط شبکه وابسته است، نه صرفاً مبلغ ارسالشده.
شبکه سولانا (Solana) و حداقل هزینه تراکنش
سولانا از شبکههایی است که برای انتقال توکنها به دلیل ساختار کارمزد پایین شناخته میشود.
در مستندات رسمی سولانا، کارمزد پایه هر امضا برابر با ۵۰۰۰ لامپورت ذکر شده و یک کارمزد اولویت نیز میتواند وجود داشته باشد.
در نتیجه نباید گفت «کارمزد سولانا همیشه دقیقاً صفر است».
کارمزد تراکنش وجود دارد، اما در بسیاری از عملیات معمول بسیار کوچک است.
همچنین امکان طراحی سامانههایی وجود دارد که پرداخت کارمزد شبکه توسط یک حساب دیگر انجام شود.
خود مستندات سولانا این الگو را Fee Abstraction و Sponsorship توضیح میدهند.
در سوغات شاپ، USDT و PYUSD روی شبکه سولانا پذیرفته میشوند؛ به همین دلیل کارمزد شبکه در پرداختهای معمول بسیار ناچیز است.
شبکه ترون (TRON) و کارمزد انتقال تتر (USDT)
USDT روی شبکه ترون نیز در انتقالات بینالمللی کاربرد زیادی دارد.
اما عبارت «کارمزد ترون همیشه چند سنت است» نیز دقیق نیست.
ترون برای اجرای تراکنشها از منابعی مانند Bandwidth و Energy استفاده میکند.
اگر منابع کافی در اختیار حساب نباشد، TRX میتواند برای پوشش هزینه مصرف شود.
مستندات رسمی ترون ساختار Bandwidth و Energy و نحوه مصرف آنها را تشریح میکنند.
توجه: سوغات شاپ برای USDT شبکه سولانا را پذیرفته است. ارسال تتر روی شبکه ترون (TRC20) به آدرس ما ممکن است باعث از بین رفتن وجه شود؛ قبل از هر ارسال شبکه را با فاکتور تطبیق دهید.
در نتیجه برای مقایسه دقیق باید هزینه برداشت صرافی، هزینه شبکه و هزینه عملیات روی شبکه را جداگانه محاسبه کرد.
چرا تتر (USDT) بهترین گزینه برای ارسال پول به ایران است؟
USDT یک استیبلکوین است که هدف آن دنبال کردن ارزش دلار آمریکا است.
این ویژگی آن را برای انتقال مبلغی که قرار است چند دقیقه یا چند ساعت بعد تسویه شود، از رمزارزهایی با نوسان بسیار بالا مناسبتر میکند.
با این حال، استیبلکوین نیز ریسکهای خاص خود را دارد.
ریسک قرارداد هوشمند، ریسک صادرکننده، ریسک پلتفرم مبدأ و مقصد و ریسک اشتباه کاربر باید در نظر گرفته شود.
بنابراین عبارت «USDT بدون ریسک است» علمی نیست.
مقایسه کارمزد صرافی سنتی با کریپتو برای ایران
مقایسه حرفهای باید هزینه کل زنجیره را محاسبه کند.
در مسیر صرافی، هزینههای احتمالی شامل کارمزد صرافی و اسپرد نرخ تبدیل است.
در مسیر کریپتو، هزینههای احتمالی شامل کارمزد خرید دارایی، اسپرد خرید، کارمزد برداشت، کارمزد شبکه، هزینه تبدیل نهایی و اسپرد تسویه ریالی است.
پس کریپتو نیز لزوماً بهصورت خودکار ارزانتر نیست.
برتری اقتصادی زمانی ایجاد میشود که کل مسیر نسبت به گزینه جایگزین هزینه کمتری داشته باشد.
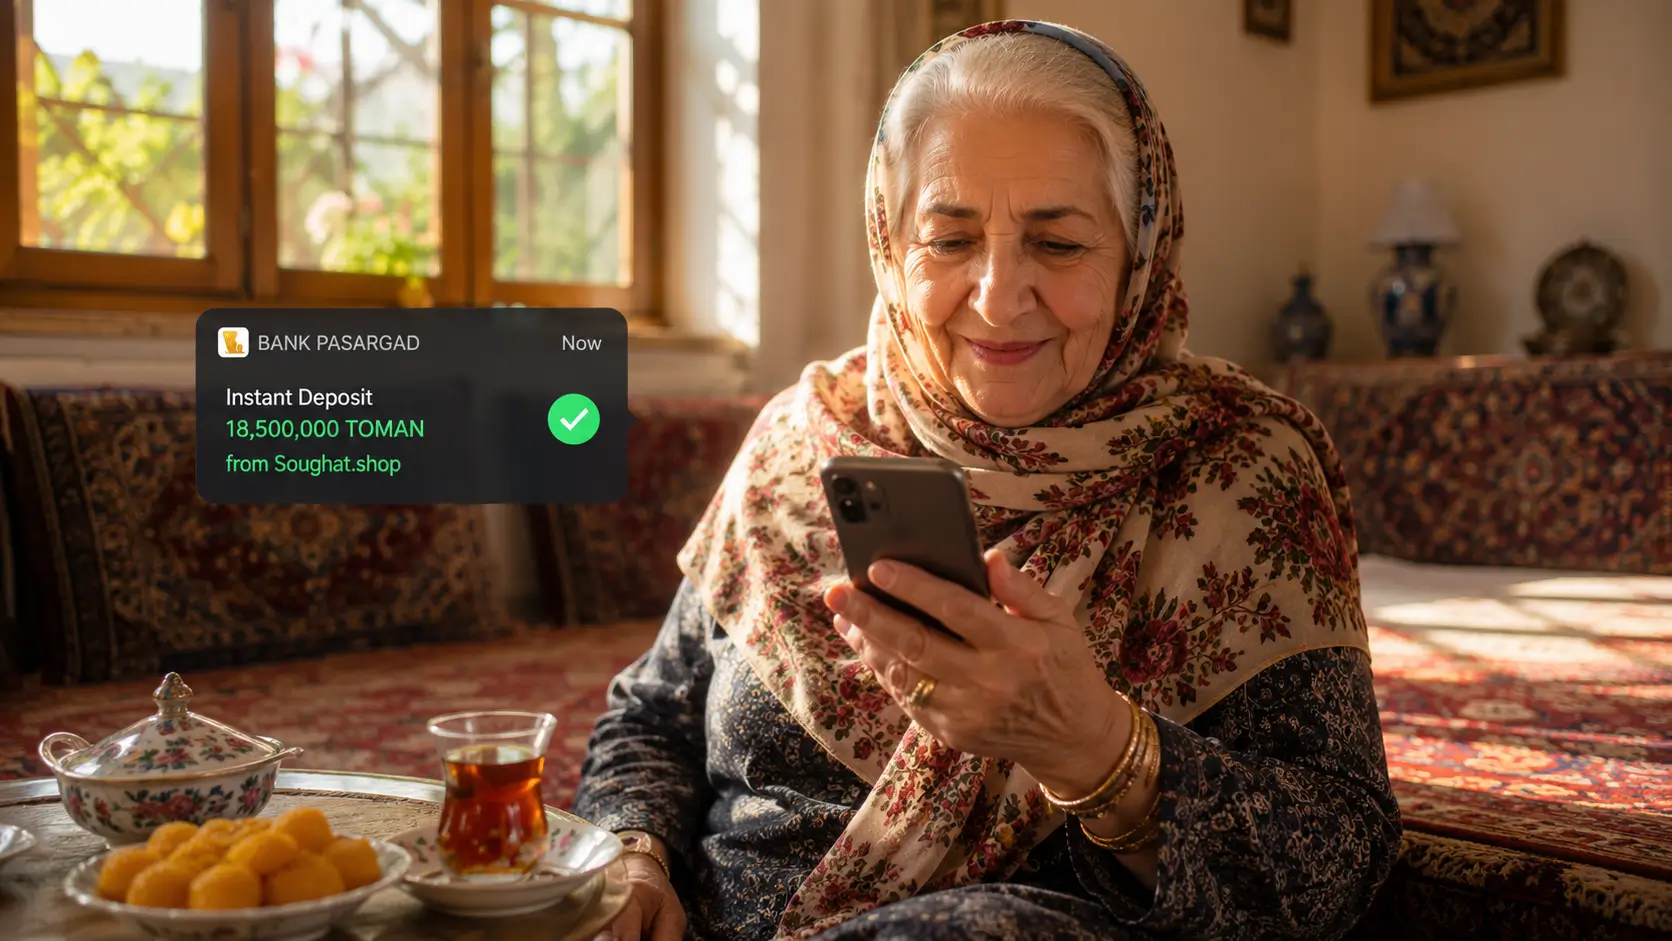
سوغات شاپ چگونه معادله ارسال پول به ایران را تغییر داده است؟
ارسال پول به ایران معمولاً بین سه مشکل گیر میکند: فرستنده به مسیر بانکی دسترسی ندارد، نرخ نهایی برایش شفاف نیست، یا گیرنده مجبور میشود خودش با کیفپول و صرافی رمزارزی کار کند.
ما در سوغات شاپ این سه مشکل را با یک تصمیم ساده حل کردهایم: فرستنده با ارز دیجیتال پرداخت میکند و گیرنده تومان دریافت میکند. بلاکچین فقط پشتصحنه مسیر است؛ مقصد همچنان کارت یا حساب بانکی ایرانی است.
مسیر یک سفارش در سیستم ما اینطور کار میکند:
- انتخاب مبلغ: در صفحه ارسال حواله نقدی مبلغ واریزی را از ۱ تا ۱۰۰ میلیون تومان (با گامهای یکمیلیونی) انتخاب میکنید. حداقل سفارش ۲۵ دلار است.
- ثبت مشخصات گیرنده: شماره کارت یا شبا یا حساب و نام صاحب حساب را وارد میکنید.
- فاکتور به ارز خودتان: مبلغ نهایی به دلار، یورو، پوند یا کرون سوئد نمایش داده میشود، همان عددی که از شما دریافت میکنیم.
- انتخاب ارز پرداخت: USDT، PYUSD یا SOL؛ برای ارزهای دیگر (مثل بیتکوین) از طریق پشتیبانی هماهنگ میشود.
- پرداخت: آدرس کیفپول را از پشتیبانی (واتساپ) میگیرید و مبلغ فاکتور را میفرستید.
- تایید و واریز: پس از تایید پرداخت، تومان به کارت شتاب گیرنده واریز میشود و رسید رسمی بانکی برای شما ارسال میگردد.
- پیگیری: وضعیت سفارش را در صفحه پیگیری سفارش میبینید.
اما تفاوت فقط در مسیر نیست، در قیمت هم هست. در سوغات شاپ قیمت هر ۱ میلیون تومان یک عدد نهایی و زنده است (در حال حاضر ۵٫۹۹ دلار). هیچ کارمزد جداگانهای برای خدمات یا واریز به فاکتور اضافه نمیشود؛ تنها هزینهای که خارج از فاکتور میماند، کارمزد ناچیز شبکه سولانا در کیفپول خودتان است.
برای کسانی که مرتب پول میفرستند هم دو ابزار داریم: تخفیف ۱۵٪ سفارش اول که حواله را هم شامل میشود، و کیفپول دلاری سوغات شاپ که یکبار شارژ میکنید و سفارشهای بعدی را بدون انتقال جدید روی شبکه از موجودی خود پرداخت میکنید.
یک نکته صادقانه: هیچ مسیر مالی «بدون نظارت» وجود ندارد و ما هم چنین وعدهای نمیدهیم. بانک یا صرافی شما در کشور مبدأ ممکن است تراکنش را طبق قوانین AML و KYC بررسی کند؛ استفاده از اطلاعات واقعی و نگهداری رسیدها همیشه توصیه ما است.
مزیت بیرقیب سوغات شاپ برای خانوادهها در ایران
برای خانوادهای که فقط میخواهد مبلغی تومان دریافت کند، سوغات شاپ همه پیچیدگیها را حذف میکند:
- بدون کیفپول و اپلیکیشن: گیرنده نیازی به نصب چیزی، ساخت حساب صرافی یا آشنایی با ارز دیجیتال ندارد.
- واریز عادی بانکی: پول مثل یک کارتبهکارت معمولی روی کارت شتاب یا شبای او مینشیند و پیامک بانک هم میآید.
- هر روش بانکی: شماره کارت، شماره شبا یا شماره حساب، و نام صاحب حساب میتواند با نام گیرنده متفاوت باشد؛ مثلاً آدرس مادر و کارت برادر.
- رسید رسمی: برای هر واریز، رسید بانکی صادر میشود تا فرستنده و گیرنده هر دو بتوانند سفارش را تطبیق دهند.
- محرمانگی نحوه پرداخت: گیرنده از روش پرداخت شما (پیپال، صرافی یا کیفپول) اطلاعی ندارد و فقط تومان دریافت میکند.
- پشتیبانی انسانی: اگر مشکلی پیش آمد، تیم پشتیبانی در واتساپ و تلگرام پاسخگو است و وضعیت سفارش را در صفحه پیگیری میبینید.
- ارسال هدیه در کنار پول: اگر بخواهید همراه با پول، هدیه یا سکه طلا هم برای خانواده بفرستید، همان سفارش و همان روش پرداخت را میتوانید استفاده کنید.
به بیان ساده، بلاکچین در بخش پشتصحنه مسیر قرار میگیرد، در حالی که مقصد همچنان حساب یا کارت بانکی ایرانی است. برای شروع، مستقیم به صفحه ارسال حواله نقدی بروید.
سرعت انتقال: واریز ریالی به شتاب زیر ۳۰ دقیقه تا نهایتاً ۱ ساعت
هدف ما این است که پس از تایید پرداخت شما، واریز ریالی به کارت شتاب گیرنده زیر ۳۰ دقیقه و در بدترین حالت حداکثر ۱ ساعت انجام شود. این زمانبندی در صفحه ارسال حواله نقدی و بخش قوانین و ضمانتها هم اعلام شده است.
این عدد مربوط به عملکرد و شرایط سرویس خود ماست و نباید بهعنوان تضمین عمومی برای تمام تراکنشهای رمزارزی به کار رود.
زمان واقعی به این موارد وابسته است: سرعت پرداخت شما، تایید تراکنش روی شبکه سولانا، بررسی سفارش، صحت اطلاعات گیرنده و وضعیت سامانه بانکی در آن لحظه.
برای اینکه زمان واقعی سفارشتان را بدانید، رسید بانکی و کد پیگیری را نگه دارید و از صفحه پیگیری سفارش استفاده کنید.
آیا فرستنده یا گیرنده نیاز به کارت بانکی ایرانی دارند؟
برای دریافت ریالی در ایران، طبیعتاً باید یک مسیر داخلی برای پرداخت وجود داشته باشد.
اما فرستنده در خارج از کشور میتواند بدون داشتن کارت بانکی ایرانی سفارش را از طریق دارایی دیجیتال پرداخت کند.
این همان معنای عملی عبارت «انتقال پول به ایران بدون کارت بانکی ایرانی فرستنده» است.
گیرنده از یک ابزار داخلی مانند کارت بانکی یا حساب بانکی استفاده میکند.
فرستنده خارج از ایران لزوماً نیاز ندارد صاحب حساب بانکی در ایران باشد.
برای دیدن جزئیات مبلغ، مشخصات موردنیاز گیرنده و ثبت سفارش، به صفحه ارسال حواله نقدی بروید.
نکته مهم درباره حساب بانکی فرستنده در خارج از کشور
در مدل پرداخت با رمزارز، مسیر پرداخت دارایی دیجیتال با مسیر انتقال بانکی مستقیم به ایران متفاوت است.
اما این به معنی مصونیت کامل تراکنش از کنترل بانکی نیست.
اگر کاربر برای خرید USDT از حساب بانکی خود استفاده کند، بانک یا صرافی رمزارزی میتواند تراکنش را بر اساس سیاستهای AML و KYC خود بررسی کند.
به همین دلیل توصیه حرفهای این است که کاربر از اطلاعات واقعی خود استفاده کند و منبع وجوه و هدف تراکنش را مطابق قوانین محل اقامت خود مدیریت کند.
مقایسه هزینههای واقعی حواله
برای درک بهتر، چهار جزء مهم را در نظر بگیرید.
جزء اول کارمزد مستقیم است.
جزء دوم اسپرد است.
جزء سوم هزینه شبکه یا تسویه است.
جزء چهارم هزینه ریسک و احتمال توقف است.
ممکن است یک سرویس تنها جزء اول را به شما نمایش دهد.
اما مشتری باید چهار جزء را ببیند.
فرمول مقایسه حرفهای هزینه انتقال
سادهترین شاخص برای مقایسه چند سرویس، درصد اختلاف میان «آنچه پرداخت میکنید» و «ارزش مرجع آنچه گیرنده دریافت میکند» است.
فرمول درصد هزینه واقعی
Real Cost % = ((Paid ÷ Reference Value) − 1) × 100
(($100 ÷ $95) − 1) × 100 ≈ 5.26%
Paid مبلغی است که فرستنده پرداخت میکند و Reference Value ارزش مرجع مبلغی است که گیرنده دریافت میکند. هر دو باید با یک نرخ مرجع و یک واحد پول سنجیده شوند.
در عمل برای یک مقایسه سادهتر میتوان یک مبلغ مقصد ثابت تعریف کرد.
مثلاً هدف این باشد که گیرنده دقیقاً ۱۰ میلیون تومان دریافت کند.
سپس برای هر روش مشخص شود فرستنده چند دلار نیاز دارد.
هر روشی که کمترین هزینه نهایی و ریسک پذیرفتنی داشته باشد، از نظر اقتصادی مناسبتر است.
سناریوی عددی یک: مقایسه کارمزد ۱۰ دلاری با کارمزد صفر
فرض کنید مبلغ انتقال معادل ۱۰۰۰ دلار ارزش دارد.
روش A کارمزد ثابت ۱۰ دلار دارد.
روش B کارمزد صفر دارد، اما نرخ تبدیل آن یک درصد بدتر است.
اختلاف یک درصدی روی ۱۰۰۰ دلار معادل ۱۰ دلار هزینه اقتصادی است.
بنابراین روش A و B از لحاظ هزینه تقریباً برابر میشوند، با اینکه یکی «کارمزد صفر» تبلیغ میکند.
سناریوی عددی دو: کارمزد اسمی پایین در برابر اسپرد بالا
فرض کنید یک سرویس ظاهراً ۰٫۵ درصد کارمزد دارد.
اما اسپرد آن ۲ درصد است.
کارمزد اقتصادی تقریبی قبل از سایر هزینهها حدود ۲٫۵ درصد خواهد بود.
این فقط یک مدل تحلیلی است.
برای هر سرویس باید نرخ واقعی همان لحظه را بررسی کرد.
سناریوی عددی سه: اثر حجم حواله بر هزینه کل
فرض کنید یک حواله ۵۰۰۰ دلاری دارید.
اختلاف ۰٫۵ درصدی در نرخ تبدیل برای این مبلغ برابر با ۲۵ دلار است.
اختلاف ۳ درصدی برابر با ۱۵۰ دلار است.
اختلاف ۵ درصدی برابر با ۲۵۰ دلار است.
این محاسبه نشان میدهد که هرچه مبلغ حواله بیشتر شود، اسپرد اهمیت بیشتری پیدا میکند.
آیا نرخ بازار آزاد همیشه بهترین معیار مقایسه است؟
نه بهصورت مطلق.
برای کاربر ایرانی، مفهوم بازار آزاد میتواند به نرخهای نقدی، نرخ خرید و فروش صرافی، نرخهای آنلاین و شرایط لحظهای بازار اشاره کند.
همچنین قیمت USDT در بازار ممکن است دقیقاً برابر با قیمت نظری دلار نباشد.
Premium یا Discount تتر میتواند در بازار محلی ایجاد شود.
بنابراین بهترین مقایسه، نرخ مرجع مشخص و نرخ نهایی قابل پرداخت است.
چه مواردی را باید قبل از واریز بررسی کرد؟
مبلغ نهایی دریافتی باید مشخص باشد.
نرخ تبدیل باید مشخص باشد.
کارمزد مستقیم باید مشخص باشد.
هزینه شبکه باید مشخص باشد.
شبکه رمزارزی باید مشخص باشد.
نوع دارایی باید مشخص باشد.
آدرس کیف پول باید دقیقاً مربوط به همان شبکه باشد.
شرایط لغو سفارش باید مشخص باشد.
شرایط بازپرداخت باید مشخص باشد.
زمان تقریبی تسویه باید مشخص باشد.
اطلاعات گیرنده نیز باید قبل از تأیید نهایی دوباره بررسی شود.
آموزش گامبهگام ارسال پول به ایران با سوغات شاپ
- انتخاب مبلغ. در صفحه ارسال پول نقد کارت به کارت مبلغ واریزی به تومان را انتخاب کنید (از ۱ تا ۱۰۰ میلیون تومان، حداقل سفارش ۲۵ دلار). عدد نهایی همان لحظه در صفحه محصول ملاک است.
- ثبت مشخصات گیرنده. نام گیرنده و شماره کارت، شبا یا حساب را با دقت وارد کنید؛ یک اشتباه ساده در اطلاعات بانکی میتواند واریز را متوقف یا پیچیده کند.
- انتخاب ارز پرداخت. USDT، PYUSD (ارز پیپال) یا سولانا (SOL) را انتخاب کنید. برای بیتکوین یا ارز دیگر، در واتساپ هماهنگ میکنیم.
- بررسی شبکه. USDT و PYUSD فقط روی شبکه سولانا (Solana / SPL) پذیرفته میشوند. ارسال روی TRC20 یا ERC20 میتواند باعث از دست رفتن وجه شود.
- دریافت آدرس و پرداخت. پس از ثبت سفارش، آدرس کیفپول را از پشتیبانی میگیرید و مبلغ فاکتور را دقیقاً میفرستید. آدرس را کپی و پیست کنید، هرگز دستی تایپ نکنید.
- انتظار برای تایید. تایید بلاکچین و تایید داخلی سرویس دو مفهوم متفاوت هستند؛ ممکن است تراکنش ثبت شده باشد اما فرایند داخلی هنوز کامل نشده باشد.
- واریز ریالی. مبلغ تومانی به شبکه بانکی شتاب برای گیرنده تسویه میشود؛ جزئیات زمانبندی در بخش سرعت انتقال آمده است.
- نگهداری رسیدها. رسید پرداخت، شناسه تراکنش رمزارزی (TxID) و رسید واریز بانکی را تا پایان کامل شدن سفارش نگه دارید و وضعیت را در صفحه پیگیری ببینید.
پرداخت با کدام کیفپول یا اپلیکیشن؟
لازم نیست ارز دیجیتال بلد باشید. برای هر کیفپول یا اپلیکیشن معروف، یک راهنمای جداگانه داریم که مراحل پرداخت سفارش سوغات شاپ را قدمبهقدم توضیح میدهد:
- پیپال با PYUSD (شبکه سولانا): بهترین گزینه برای مشتریان آمریکایی دارای پیپال
- پیپال (PayPal) با بیتکوین: آمریکا و کانادا
- روولوت (Revolut): اروپا، بریتانیا و استرالیا
- کش اپ (Cash App): آمریکا و بریتانیا
- ونمو (Venmo): ویژه ساکنان آمریکا
- شیکپی و اینترک (Shakepay): کانادا
- کویناسپات و PayID (CoinSpot): استرالیا
- کوینبیس (Coinbase): خرید با کارت و Apple Pay در سراسر جهان
- کراکن (Kraken): اروپا، بریتانیا و آمریکا
- بایننس و بایبیت (Binance): سراسر جهان
- فانتوم والت (Phantom): سریعترین و کمکارمزدترین ولت شبکه سولانا
کیفپولهای دیگر مثل Trust Wallet هم اگر شبکه سولانا را پشتیبانی کنند قابل استفادهاند؛ اصول کلی را در راهنمای ارز دیجیتال بخوانید.
چرا گیرنده در ایران نیازی به دانش کریپتو ندارد؟
یک مزیت مهم طراحی سرویس واسطهای این است که دو سمت تراکنش لازم نیست از یک فناوری استفاده کنند.
در سمت فرستنده، پرداخت ممکن است از طریق USDT انجام شود.
در سمت گیرنده، مبلغ میتواند به کارت بانکی ایران برسد.
بنابراین مادر، پدر یا عضو خانوادهای که هیچ اطلاعاتی درباره کیف پول ندارد، همچنان میتواند دریافتکننده باشد.
این مسئله برای مهاجرانی که مرتباً برای خانواده پول میفرستند، یک مزیت کاربردی مهم است.
امنیت انتقال رمزارزی چگونه تضمین میشود؟
امنیت را باید به چند لایه تقسیم کرد.
امنیت کیف پول فرستنده یک لایه است.
امنیت پلتفرم دریافتکننده یک لایه دیگر است.
امنیت حساب بانکی گیرنده نیز لایه جداگانهای دارد.
امنیت اطلاعات شخصی و شماره کارت نیز اهمیت دارد.
در چنین سامانهای، امنیت فقط به خود بلاکچین محدود نمیشود.
یک اشتباه رایج درباره بلاکچین و امنیت واسطهها
ثبت تراکنش روی بلاکچین به معنی آن نیست که طرف مقابل شما حتماً معتبر است.
بلاکچین میتواند نشان دهد چه تراکنشی در یک شبکه انجام شده است.
اما این فناوری بهتنهایی اعتبار تجاری دریافتکننده، کیفیت پشتیبانی یا سیاست بازپرداخت را تضمین نمیکند.
برای همین انتخاب ارائهدهنده سرویس همچنان اهمیت حیاتی دارد.
ضمانت ۱۰۰٪ بازگشت وجه در سوغات شاپ چگونه کار میکند؟
در بازاری که انتقال رمزارز غیرقابلبرگشت است، سیاست بازپرداخت ارائهدهنده اهمیت زیادی دارد. سوغات شاپ برای سفارشها، از جمله حواله نقدی با رسید رسمی بانکی، ضمانت بازگشت ۱۰۰٪ وجه دارد.
این ضمانت مربوط به مشکلاتی است که از سمت ما رخ دهد؛ مثلاً اگر واریز انجام نشود. اطلاعات نادرستی که هنگام ثبت سفارش وارد شده (مثل شماره کارت اشتباه) در این ضمانت نمیگنجد؛ به همین دلیل توصیه میکنیم قبل از تایید، اطلاعات گیرنده را دوباره بررسی کنید.
تا قبل از تایید پرداخت میتوانید سفارش را بدون هزینه لغو کنید. اما چون تراکنشهای ارز دیجیتال روی بلاکچین برگشتناپذیرند، بعد از تایید پرداخت و شروع پردازش، لغو کامل ممکن نیست و هرگونه تغییر باید سریع با پشتیبانی هماهنگ شود.
متن کامل شرایط را در قوانین و ضمانتها و توضیحات بیشتر را در صفحه اعتماد و امنیت بخوانید. برای شروع، همین حالا حواله خود را ثبت کنید.
آیا سوغات شاپ واقعاً کمکارمزدترین روش ارسال پول به ایران است؟
پاسخ کوتاه و صریح: بله. این ادعا شعار تبلیغاتی نیست؛ با همان آزمون «مبلغ مقصد ثابت» که در همین مقاله معرفی کردیم قابل بررسی است: برای اینکه خانوادهتان دقیقاً ۱ میلیون تومان دریافت کند، در پایان چقدر باید پرداخت کنید؟
| سرویس | مبلغ واریزی به ایران | مبلغ پرداختی فرستنده | معادل هر ۱ میلیون تومان |
|---|---|---|---|
| سوغات شاپ (نرخ زنده) | ۱ میلیون تومان | ۵٫۹۹ دلار | ۵٫۹۹ دلار |
| نمونه مشاهدهشده در یک سرویس ایرانی (شهریور ۱۴۰۵) | ۵۰۰ هزار تومان | ۸٫۹۵ دلار | ۱۷٫۹۰ دلار |
یعنی برای دریافت همان مبلغ در ایران، در نمونه بالا سوغات شاپ حدود ۳ برابر ارزانتر است. قیمت رقبا تغییر میکند؛ عدد را با همان آزمون بالا خودتان هم بازبینی کنید.
دلایل این تفاوت را میتوان مشخصاً نشان داد:
- قیمت نهایی و یکعددی. نرخ هر ۱ میلیون تومان همان عددی است که در فاکتور و سبد خرید هم میبینید. هیچ کارمزد خدمات یا واریز جداگانهای بعد از آن اضافه نمیشود.
- مسیر کمهزینه. پرداخت با USDT، PYUSD یا SOL روی شبکه سولانا انجام میشود؛ خبری از بانکهای واسطه، کارمزد سوئیفت و هزینه شعبه فیزیکی نیست.
- حذف زنجیره واسطهها. مسیر ساده است: کیفپول شما، تیم ما، کارت شتاب گیرنده.
- تخفیف ۱۵٪ سفارش اول. این تخفیف حواله را هم شامل میشود؛ یعنی هزینه هر ۱ میلیون تومان برای سفارش اول حدود ۵٫۰۹ دلار میشود.
- کیفپول دلاری. برای ارسالهای تکراری، یکبار شارژ میکنید و سفارشهای بعدی را بدون انتقال جدید روی شبکه پرداخت میکنید.
- نرخ ثابت ارز پرداخت. ۱ USDT و ۱ PYUSD در فاکتور برابر ۱ دلار حساب میشوند؛ بنابراین بین صدور فاکتور و پرداخت، نوسان قیمتی به هزینه شما اضافه نمیشود.
ماشینحساب زیر با همان قیمت زنده صفحه محصول کار میکند؛ هر مبلغی را وارد کنید و ببینید دقیقاً چقدر پرداخت میکنید.
برای صداقت کامل: کارمزد برداشت صرافی یا شبکهای که خودتان استفاده میکنید جدا از فاکتور ما است و در سولانا معمولاً ناچیز است. برای مبالغ بسیار بزرگ هم بهتر است قبل از ثبت سفارش با پشتیبانی هماهنگ کنید.